

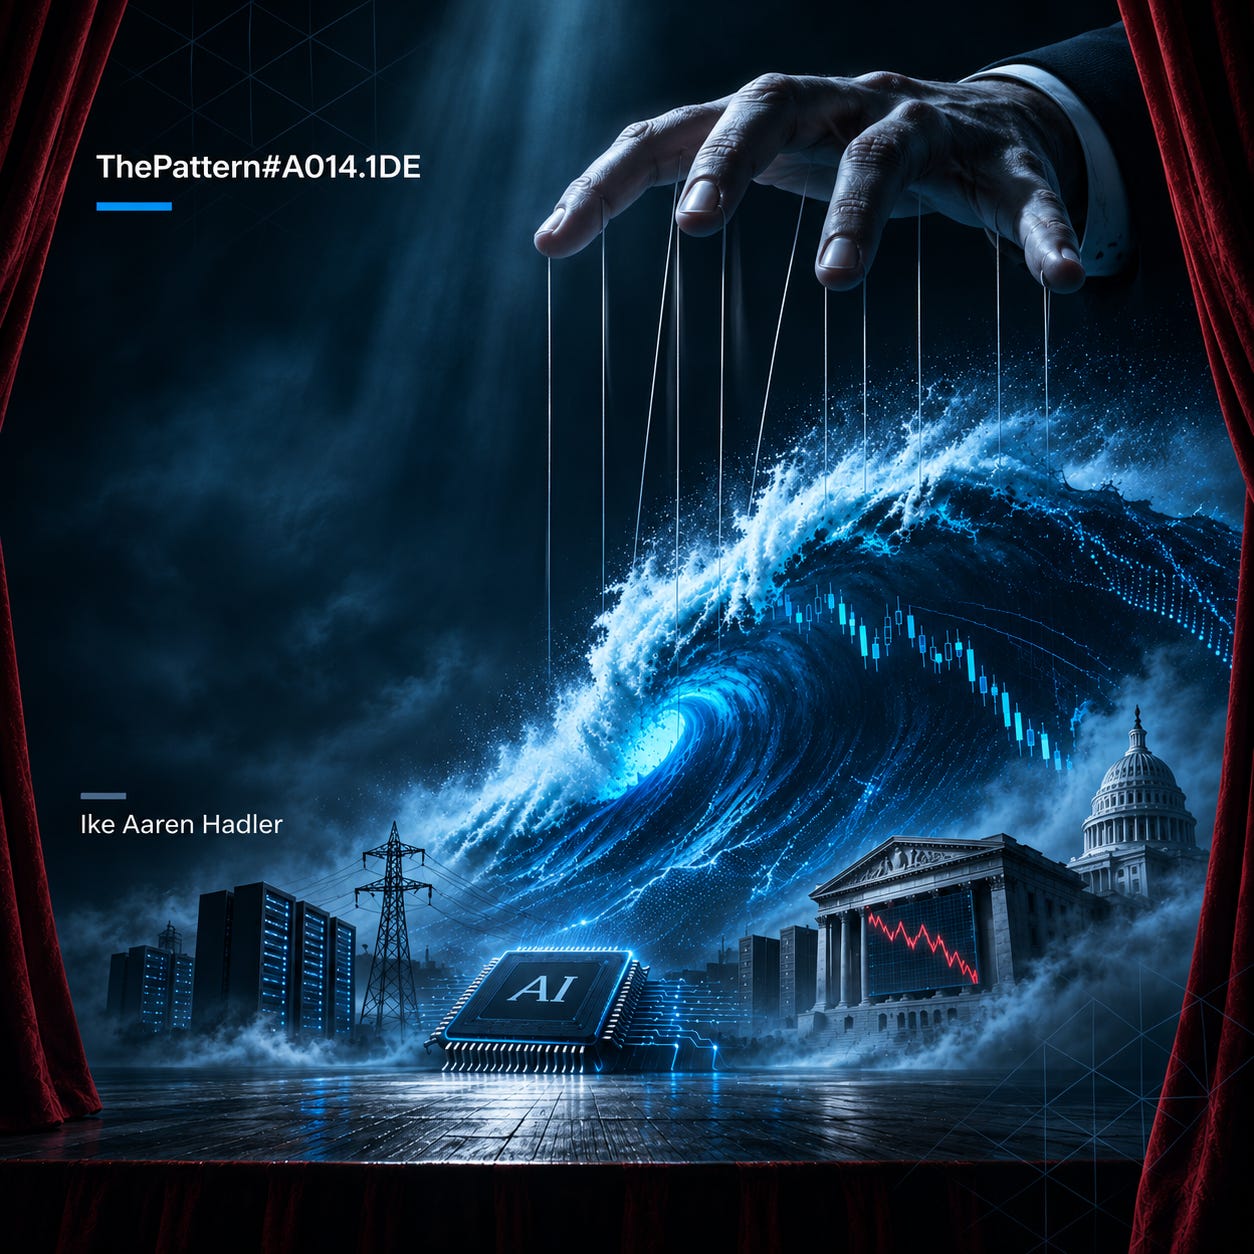
Ein demokratischer Tsunami trifft auf die milliardenschwere KI-Industrie. Die Börsen brechen ein, Investoren verlieren die Nerven, und plötzlich stellt sich eine ausgesprochen unangenehme Frage: Wer zieht eigentlich an wessen Fäden, wenn selbst den Puppenspielenden der Boden unter den Füßen wackelt?
Der Tag, an dem die Zukunft plötzlich weniger wert war
Am 5. November 2026 geschah an der amerikanischen Technologiebörse etwas Bemerkenswertes.
Der Nasdaq Composite verlor innerhalb eines Handelstages 5,5 Prozent. Der Nasdaq 100 büßte rund 2,5 Billionen US-Dollar an Marktkapitalisierung ein. Der Halbleiterindex Philadelphia Semiconductor Index verlor etwa zwölf Prozent, Nvidia rund neun und AMD sogar siebzehn Prozent.
Es war einer jener Tage, an denen an der Wall Street innerhalb weniger Stunden Vermögenswerte verschwinden, für deren Größenordnung gewöhnliche Taschenrechner eigentlich schon eine Warnmeldung anzeigen müssten.
Dabei waren keineswegs 2,5 Billionen Dollar in Flammen aufgegangen. Es handelte sich um einen Rückgang der Börsenbewertung, nicht um einen entsprechenden Abfluss von Bargeld aus den Unternehmen.
Die Rechenzentren arbeiteten weiterhin. Die Prozessoren rechneten, KI-Modelle beantworteten Fragen, entwickelten Software und analysierten Daten. Kein technologischer Durchbruch war über Nacht widerlegt worden.
Was sich verändert hatte, war die Erwartung, wie viel Geld sich mit dieser Technologie künftig verdienen lassen würde.
Zwei Tage zuvor hatten die Amerikaner bei den Zwischenwahlen abgestimmt. Die Demokraten erzielten erhebliche Gewinne. Gleichzeitig entschieden Bürgerinnen und Bürger in zahlreichen Kommunen über den Bau neuer Rechenzentren.
Die Ergebnisse waren ungewöhnlich eindeutig.
Bei 40 von 41 lokalen Abstimmungen fiel die Entscheidung zugunsten einer Begrenzung des Rechenzentrumsausbaus oder gegen Maßnahmen, die diesen erleichtert hätten.
Fünf Abstimmungen führten zu vollständigen Verboten, zwölf zu teilweisen Verboten. Andere Gemeinden beschlossen befristete Baustopps, zusätzliche Genehmigungsanforderungen oder stärkere kommunale Mitentscheidungsrechte.
Nicht alle Beschlüsse waren verbindlich. Nicht alle betrafen ausschließlich künstliche Intelligenz. Und aus 41 lokalen Abstimmungen lässt sich keine allgemeine Haltung von mehr als 300 Millionen Amerikanern ableiten.
Aber sie enthielten eine Botschaft, die man in der bisherigen Wachstumsbegeisterung womöglich nicht ausreichend berücksichtigt hatte.
Die Menschen wollten mitreden.
Und sie stellten Fragen, die eigentlich schon vor dem Bau der ersten milliardenschweren Anlage hätten beantwortet werden sollen.
Wer bezahlt den zusätzlichen Strombedarf? Wer finanziert neue Stromleitungen und Umspannwerke? Welche Auswirkungen hat der Wasserverbrauch auf die Umgebung? Wer trägt die wirtschaftlichen Risiken? Und welche dauerhaften Arbeitsplätze entstehen überhaupt?
Es waren keine revolutionären Fragen.
Es waren Fragen nach Kosten, Verantwortung und Mitbestimmung.
Anscheinend war das revolutionär genug.
Der blaue Tsunami und die unerwünschte Wirklichkeit
Der Ausdruck Blue Tsunami beschreibt die deutlichen Wahlerfolge der Demokratischen Partei.
Doch der Widerstand gegen neue Rechenzentren lässt sich nicht einfach auf eine parteipolitische Gegenbewegung reduzieren.
Auch republikanische Politiker hatten bereits vor den Midterms begonnen, den ungehemmten Ausbau dieser Infrastruktur kritisch zu betrachten.
In Texas ordnete der republikanische Gouverneur Greg Abbott im September einen vorläufigen Genehmigungsstopp an, bis zentrale Fragen zur Netzbelastung und zum Ressourcenbedarf geklärt waren.
Die neu gewählte demokratische Gouverneurin Gina Hinojosa möchte noch weitergehen und Genehmigungen aussetzen, bis neue gesetzliche Schutzmaßnahmen geschaffen sind.
In Michigan fordert die neu gewählte Gouverneurin Jocelyn Benson verbindliche Bedingungen: Rechenzentren sollen ihren zusätzlichen Energiebedarf selbst bezahlen, natürliche Ressourcen schützen, transparente Genehmigungsverfahren durchlaufen und gewerkschaftlich abgesicherte Arbeitsplätze schaffen.
Amy Acton, die neu gewählte Gouverneurin von Ohio, verfolgt einen vergleichbaren Ansatz. Auch sie verlangt unter anderem die vollständige Übernahme zusätzlicher Versorgungskosten, Transparenz, Umweltstandards und gewerkschaftlich organisierte Beschäftigung.
Diese Programme sind noch nicht automatisch geltendes Recht. Ihre Umsetzung wird von Gesetzgebung, Verwaltung und gegebenenfalls Gerichten abhängen.
Doch Kapitalmärkte handeln bekanntlich nicht erst, wenn eine Rechnung bezahlt werden muss. Sie reagieren bereits, wenn jemand glaubhaft ankündigt, künftig eine auszustellen.
Bemerkenswert ist außerdem, dass selbst Donald Trumps Regierung das grundlegende Problem steigender Energiekosten längst erkannt hatte.
Bereits im März 2026 präsentierte das Weiße Haus eine freiwillige Ratepayer Protection Pledge. Große Technologieunternehmen verpflichteten sich darin, ihren zusätzlichen Energiebedarf und die notwendigen Infrastrukturmaßnahmen selbst zu finanzieren, statt die Kosten auf private Stromkunden abzuwälzen.
Trump hatte allerdings schon im Juli 2025 per Executive Order die beschleunigte Genehmigung großer Rechenzentren zum erklärten Ziel seiner Regierung gemacht.
Auf der einen Seite also möglichst schneller Ausbau und weniger regulatorische Hindernisse.
Auf der anderen Seite die Zusage, dass die Bevölkerung dadurch nicht finanziell belastet werden soll.
Die entscheidende Frage lautet, wie verbindlich solche Versprechen tatsächlich sind und wer ihre Einhaltung kontrolliert.
Denn zwischen einer freiwilligen Erklärung auf einer Regierungswebseite und einem einklagbaren Anspruch besteht ein Unterschied, der sich spätestens bei der nächsten Stromrechnung bemerkbar machen könnte.
Warum gesellschaftliche Stabilität die Börse destabilisieren kann
Hier beginnt das eigentliche Paradox.
Wenn verbindliche Regeln gewährleisten, dass Unternehmen ihre Infrastrukturkosten tragen, Beschäftigte ordentlich bezahlen, Umweltstandards einhalten und betroffene Gemeinden mitentscheiden dürfen, müsste das doch eigentlich langfristig für mehr wirtschaftliche Stabilität sorgen.
Warum reagieren die Finanzmärkte dann mit einem Ausverkauf?
Weil die Börse nicht unmittelbar den gesellschaftlichen Nutzen einer Entwicklung bewertet.
Sie bewertet vor allem erwartete zukünftige Erträge und die Risiken, unter denen diese zustande kommen.
Ein erheblicher Teil des heutigen Aktienwertes wachstumsstarker Unternehmen beruht auf Gewinnen, die erst in vielen Jahren erwirtschaftet werden sollen.
Deren heutiger Wert hängt nicht nur von ihrer erwarteten Höhe ab, sondern auch davon, wann sie eintreffen und wie unsicher sie sind.
Wenn ein KI-Unternehmen Milliarden in neue Rechenzentren investiert, rechnet es mit deren rechtzeitiger Fertigstellung, ausreichender Stromversorgung, langfristiger Nachfrage und möglichst attraktiven Betriebskosten.
Wird ein Projekt zwei Jahre später fertig, beginnen auch seine erwarteten Einnahmen entsprechend später. Finanzierungskosten, Bauverpflichtungen und andere Ausgaben verschwinden deshalb nicht.
Steigen gleichzeitig die Kosten für Energie, Netzanbindungen oder Beschäftigung, verändern sich zusätzlich die erwarteten Gewinnmargen.
Das ist keine politische Verschwörung.
Das ist Finanzmathematik.
Problematisch wird es, wenn die ursprünglichen Bewertungen von besonders günstigen Bedingungen ausgegangen sind und nur wenig Raum für Verzögerungen oder enttäuschte Erwartungen lassen.
Dann können vergleichsweise kleine Veränderungen der angenommenen Zukunft erhebliche Auswirkungen auf den heutigen Börsenwert haben.
Reuters dokumentierte, dass die Aussicht auf strengere KI-Regulierung und mögliche Verzögerungen beim Bau von Rechenzentren den Ausverkauf am 5. November wesentlich mitprägte.
Die Wahl war allerdings nicht die alleinige Ursache.
State Street stellte am folgenden Tag fest, dass globale Halbleiteraktien schon vor den Midterms etwa zwanzig Prozent gegenüber ihren vorherigen Höchstständen verloren hatten. Hohe Investitionsausgaben, Finanzierungsfragen und Unsicherheit über die tatsächliche Monetarisierung künstlicher Intelligenz belasteten die Branche bereits zuvor.
Die UBS argumentierte zudem, dass regulatorische Beschränkungen den Ausbau zwar verlangsamen, verteuern oder geografisch verschieben könnten, ohne die grundsätzliche Nachfrage nach Rechenleistung zu zerstören.
Das ist ein wesentlicher Unterschied.
Eine Branche kann technologisch erfolgreich bleiben, während ihre Aktienkurse erheblich fallen.
Eine neue Regulierung kann wirtschaftlich sinnvoll sein und gleichzeitig den erwarteten Gewinn einzelner Unternehmen verringern.
Und ein Börseneinbruch kann sichtbar machen, dass Anleger zuvor eine Zukunft bewertet hatten, deren Bedingungen deutlich unsicherer waren als angenommen.
Vielleicht war der demokratische Widerstand also nicht die Ursache der Instabilität. Vielleicht war er lediglich die zusätzliche Belastungsprobe, der ein bereits angespanntes System nicht mehr standhielt.
Doch weshalb war dieses System überhaupt so empfindlich geworden?
Dafür müssen wir hinter den Vorhang schauen.
Hinter dem Vorhang
Stellen wir uns die KI-Industrie als gewaltiges Marionettentheater vor.
Auf der Bühne präsentieren sich immer leistungsfähigere Systeme. Sie analysieren, schreiben, übersetzen, programmieren und übernehmen Aufgaben, die noch vor wenigen Jahren erhebliche menschliche Arbeitszeit erforderten.
Das Publikum staunt.
Hinter der Bühne stehen die vermeintlichen Puppenspielenden: Technologieunternehmen, Entwickler, Plattformbetreiber und Finanzinvestoren.
Sie bestimmen, welche Systeme entwickelt werden, wie sie finanziert werden und unter welchen Bedingungen Menschen Zugang zu ihnen erhalten.
Die Rollen scheinen klar verteilt.
Die einen ziehen an den Fäden.
Die anderen bewegen sich.
Doch hinter dem Vorhang wartet eine unangenehme Überraschung.
Auch die Puppenspielenden hängen an Fäden.
Sie benötigen Kapitalgeber, Kreditfinanzierung, langfristige Lieferverträge, verfügbare Energie und zahlende Kunden. Ihre Bewertungen hängen an Erwartungen, die wiederum von den wirtschaftlichen Entscheidungen anderer Unternehmen beeinflusst werden.
Die Verflechtungen reichen inzwischen erheblich weiter, als die Vorstellung eines einzelnen Investors vermuten lässt, der schlicht Geld in ein erfolgreiches Technologieunternehmen steckt.
Am 1. Oktober 2026 veröffentlichte die Bank für Internationalen Zahlungsausgleich, kurz BIZ, eine Untersuchung über zirkuläre Finanzierungsbeziehungen innerhalb der KI-Industrie.
Ein Ergebnis verdient besondere Aufmerksamkeit.
Von den erfassten Investitionen, die zwischen 2021 und 2025 in KI-Unternehmen flossen, stammten gemessen am Investitionswert 55,2 Prozent wiederum von anderen KI-Unternehmen.
Bei 46,4 Prozent des Wertes der untersuchten Investitionen zwischen KI-Unternehmen bestanden zusätzlich kommerzielle Liefer- oder Kundenbeziehungen zwischen Investor und finanziertem Unternehmen.
Diese Zahlen haben unterschiedliche Bezugsgrößen. Sie beschreiben die untersuchten Beteiligungsstrukturen, nicht sämtliche Finanzströme der KI-Wirtschaft.
Und sie beweisen auch keine Scheingeschäfte.
Doch sie zeigen, wie eng die Branche wirtschaftlich miteinander verbunden ist.
Ein großer Technologiekonzern investiert beispielsweise in einen KI-Entwickler. Dieser benötigt enorme Rechenkapazitäten und kauft sie bei einem Cloudanbieter ein, der möglicherweise selbst an seiner Finanzierung beteiligt ist.
Der Cloudanbieter erzielt Umsätze.
Diese Umsätze können steigende Wachstumserwartungen stützen.
Die höheren Erwartungen erleichtern wiederum neue Investitionen, mit denen zusätzliche Rechenzentren errichtet werden.
Ein wirtschaftlicher Kreislauf entsteht.
Daran muss zunächst nichts Ungewöhnliches oder Unzulässiges sein. Solche Beteiligungen können die Finanzierung neuer Technologien ermöglichen, langfristige Kapazitäten absichern und wirtschaftliche Risiken zwischen Partnern aufteilen.
Aber sie schaffen auch gegenseitige Abhängigkeiten.
Wenn ein beteiligtes Unternehmen seine Verpflichtungen nicht erfüllen kann, trifft dies möglicherweise gleichzeitig seine Investoren, Lieferanten und Kunden.
Ein ausbleibender Umsatz kann dann nicht nur eine einzelne Gewinnrechnung verändern, sondern über mehrere Geschäfts- und Finanzierungsbeziehungen weiterwirken.
Die BIZ warnt ausdrücklich davor, dass solche Strukturen finanzielle Risiken verstärken und die Transparenz über die tatsächliche Risikoverteilung verringern können.
Damit wird aus dem übersichtlichen Marionettentheater ein ziemlich kompliziertes Gebilde.
Es gibt keinen einzelnen Faden mehr, der jede Bewegung erklärt.
Es gibt ein Netz gegenseitiger Abhängigkeiten, dessen Beteiligte jeweils nur einen Ausschnitt vollständig kontrollieren.
Die gefährlichste Marionette ist vielleicht jene, die glaubt, selbst der Puppenspieler zu sein.
Wenn Wachstum wichtiger wird als Wirtschaftlichkeit
Eine weitere BIZ-Untersuchung vom 14. Juli 2026 betrachtete den KI-Investitionsboom als Wettbewerb um wenige dominante Marktpositionen.
Das zugrunde liegende Problem ist verblüffend einfach.
Unternehmen investieren nicht ausschließlich deshalb, weil die erwarteten Gewinne eine Investition rechtfertigen.
Sie investieren unter Umständen auch deshalb, weil ihre Konkurrenten investieren.
Wer zu langsam ist, könnte den Anschluss verlieren. Wer zu wenig Kapazität aufbaut, könnte spätere Marktanteile einbüßen. Wer den technischen Vorsprung der Konkurrenz nicht aufholt, riskiert, irgendwann selbst von ihr abhängig zu werden.
Die Aussicht auf einen besonders lukrativen Markt kann deshalb dazu führen, dass Unternehmen insgesamt mehr investieren, als wirtschaftlich oder gesellschaftlich sinnvoll wäre.
Im konservativen Basisszenario des BIZ-Modells lag die Investitionstätigkeit ungefähr fünfzig Prozent über dem gesellschaftlich effizienten Niveau.
Das ist eine Modellrechnung, keine empirisch festgestellte Überinvestitionsquote der gesamten KI-Industrie.
Aber die Untersuchung macht einen Mechanismus sichtbar, den wir aus früheren Technologiebooms kennen.
Wenn Unternehmen um zukünftige Dominanz kämpfen, können ihre individuellen Entscheidungen zusammengenommen zu einer kollektiven Fehlallokation von Kapital führen.
Jeder einzelne Vorstand kann gute Gründe haben, weiter zu investieren.
Und trotzdem könnten am Ende alle zusammen zu viel gebaut haben.
Eine beeindruckende wirtschaftliche Konstruktion, bei der rationale Einzelentscheidungen keineswegs garantieren, dass das Gesamtergebnis ebenfalls rational ausfällt.
Schon beim Eisenbahnbau des 19. Jahrhunderts und während der Dotcom-Blase ließ sich beobachten, wie reale technologische Chancen mit überzogenen Investitionserwartungen zusammentrafen.
Das Internet verschwand nicht, als die Dotcom-Blase platzte.
Seine wirtschaftliche Bedeutung wurde langfristig sogar größer.
Nur bedeutete das eben nicht, dass jedes Unternehmen, das damals das Wort Internet in seine Geschäftsstrategie schrieb, plötzlich eine vernünftige Investition darstellte.
Künstliche Intelligenz könnte eine ebenso grundlegende technologische Entwicklung sein.
Daraus folgt aber noch lange nicht, dass jede heute geplante Serverfarm, jede milliardenschwere Finanzierung und jede Börsenbewertung wirtschaftlich gerechtfertigt ist.
Technologischer Fortschritt und finanzielle Vernunft sind zwei unterschiedliche Fähigkeiten. Die Existenz der ersten garantiert nicht die zweite.
Eine industrielle Revolution in einer geopolitischen Baustelle
All das wäre schon unter stabilen weltwirtschaftlichen Bedingungen eine anspruchsvolle Herausforderung.
Doch die KI-Revolution findet nicht in einer solchen Welt statt.
Seit Russlands Angriff auf die Ukraine im Februar 2022 hat Europa seine Energieversorgung grundlegend umbauen müssen. Der Rückzug von russischem Pipelinegas hat die Bedeutung international gehandelter Energieträger erhöht und Europas Abhängigkeit von globalen Preisschwankungen verändert.
Im Februar 2026 begann der von den USA und Israel geführte Angriff auf Iran, aus dem ein langwieriger regionaler Konflikt hervorging. Die erheblichen Störungen der Schifffahrt durch die Straße von Hormus trafen den internationalen Öl- und Flüssiggasmarkt.
Die Internationale Energieagentur bezeichnete die Folgen für die globalen Energiemärkte als außergewöhnlich schwerwiegend. Die zeitweise weitgehende Unterbrechung der Flüssiggastransporte durch Hormus betraf eine Route, über die zuvor knapp ein Fünftel des weltweiten LNG-Angebots transportiert worden war.
Für Europa bedeutete dies zusätzliche Unsicherheit bei Energiepreisen, die bereits durch die vorherigen geopolitischen Veränderungen belastet waren.
Gleichzeitig erschwert Trumps Zollpolitik internationale Handelsbeziehungen und Investitionsentscheidungen.
Nach einer ifo-Erhebung vom Juli 2026 berichteten mehr als sechzig Prozent der befragten deutschen Industrieunternehmen von negativen Auswirkungen der amerikanischen Zölle. In der Automobilindustrie waren es sogar 74 Prozent.
Etwa jedes dritte befragte Unternehmen verschob geplante Investitionen.
Und ausgerechnet in diesem Umfeld soll nun eine der kapital- und energieintensivsten Infrastrukturentwicklungen unserer Zeit in beispiellosem Tempo vorangetrieben werden.
Laut Internationaler Energieagentur dürften die größten Rechenzentrumsbetreiber im Jahr 2026 weltweit mehr als 700 Milliarden US-Dollar investieren, überwiegend in neue Rechenzentrumsinfrastruktur.
Die Investitionen benötigen Strom, Transformatoren, Netzanschlüsse, Kühlung, hoch spezialisierte Halbleiter und langfristige Finanzierung.
Damit konkurrieren Rechenzentren teilweise mit Industrie, Wohnungsbau, öffentlicher Infrastruktur und anderen Investitionsvorhaben um knappe Kapazitäten.
Zugleich können Energiepreisschocks den Inflationsdruck erhöhen. Wenn Zentralbanken darauf mit höheren Zinsen reagieren oder eine Lockerung ihrer Geldpolitik hinauszögern, verteuert dies insbesondere fremdfinanzierte Großprojekte.
Die Europäische Zentralbank hatte ihre Zinsen 2026 bereits angesichts des Inflationsdrucks durch den Nahostkonflikt angehoben. Ende Oktober warnte sie erneut vor den Wachstums- und Inflationsrisiken steigender Energiepreise.
Der Internationale Währungsfonds brachte die Gleichzeitigkeit dieser Entwicklungen in seinem Weltwirtschaftsausblick vom Juli 2026 auf einen bemerkenswert passenden Titel:
Global Economy in Crosscurrents of War and Technology.
Weltwirtschaft im Spannungsfeld von Krieg und Technologie.
Der IWF beschrieb damit gegenläufige Kräfte: Kriegsfolgen und Energiepreise belasten zahlreiche Volkswirtschaften, während die KI-getriebene Nachfrage anderen Regionen zusätzliche Wachstumsimpulse verschafft.
Das bedeutet nicht, dass die Kriege unmittelbar den Börseneinbruch vom 5. November verursacht haben.
Aber sie bestimmen die wirtschaftlichen Bedingungen mit, unter denen die KI-Industrie ihre zukünftigen Gewinne überhaupt erwirtschaften muss.
Die Finanzmärkte bewerten also eine technologische Zukunft, deren Infrastruktur aus einer Gegenwart bezahlt werden muss, die von Kriegen, Handelskonflikten und erheblichen wirtschaftlichen Unsicherheiten geprägt ist.
Das Problem ist nicht, dass unter solchen Bedingungen keine sinnvollen Investitionen möglich wären.
Das Problem beginnt dort, wo die Erwartungen an zukünftiges Wachstum schneller steigen als die Fähigkeit, dessen Voraussetzungen verlässlich zu finanzieren.
Die Korrektur ist nicht das Ende der Technologie
Bei aller Kritik sollten wir einen entscheidenden Punkt nicht aus den Augen verlieren.
Die großen Technologiekonzerne sind keine durchweg substanzlosen Konstruktionen. Viele verfügen über profitable Geschäftsfelder, beträchtliche finanzielle Reserven und Millionen zahlender Kunden.
Auch eine strengere Regulierung muss die wirtschaftliche Entwicklung künstlicher Intelligenz nicht grundsätzlich beschädigen.
Die UBS argumentiert, dass der Rechenzentrumsausbau bei zusätzlichen regulatorischen Hindernissen länger dauern und sich geografisch verschieben könnte, ohne dass die grundsätzliche Nachfrage entsprechend sinkt.
Das ist ein plausibles Gegenargument zur Vorstellung eines unmittelbar bevorstehenden Zusammenbruchs.
Regulierung kann zudem langfristig selbst wirtschaftliche Stabilität schaffen, wenn sie verlässliche Rahmenbedingungen festlegt, Risiken begrenzt und gesellschaftliche Akzeptanz stärkt.
Allerdings kann sie auch unbeabsichtigte Folgen haben.
Große Konzerne verkraften zusätzliche Genehmigungskosten und komplexe Regulierung häufig leichter als kleinere Wettbewerber.
Eine gesellschaftlich sinnvolle Regulierung kann deshalb paradoxerweise die Machtkonzentration erhöhen, wenn sie nicht zugleich faire Wettbewerbsbedingungen sicherstellt.
Der Kurssturz vom 5. November ist somit weder der Beweis für das Ende des KI-Booms noch der Beweis für eine vollständig substanzlose Blase.
Er ist ein Warnsignal.
Ein Hinweis darauf, dass die Kapitalmärkte begonnen haben, die finanzielle Belastbarkeit bisheriger Erwartungen kritischer zu bewerten.
Und vielleicht ist genau das der wichtigere Vorgang.
Nicht die Technologie hat an einem einzigen Tag 5,5 Prozent ihrer Fähigkeiten verloren. Die Anleger haben einen Teil ihres Vertrauens in die wirtschaftlichen Erwartungen verloren, die sie zuvor mit ihr verbunden hatten.
Das sind grundverschiedene Dinge.
Wer kontrolliert eigentlich noch das Gesamtsystem?
Nun wird die Frage nach den Machtverhältnissen interessant.
Die Technologieunternehmen verfügen über erheblichen Einfluss auf KI-Modelle, Plattformen und deren Zugangsbedingungen.
Große Kapitalgeber beeinflussen durch ihre Investitionsentscheidungen, welche Unternehmen wachsen können.
Staaten gestalten regulatorische Rahmenbedingungen, und Gemeinden verfügen über Einflussmöglichkeiten bei Grundstücksnutzung, Infrastruktur und Genehmigungen.
Beschäftigte wiederum können sich organisieren, Tarifverträge aushandeln und wirtschaftliche Mitbestimmung verlangen.
Diese Macht ist keineswegs gleichmäßig verteilt.
Aber sie ist auch nicht vollkommen einseitig.
Die Finanzierungsbeziehungen der KI-Industrie zeigen, dass Unternehmen, Investoren und Infrastrukturbetreiber in vielfacher Weise voneinander abhängig sind.
Und gerade deshalb können wirtschaftliche Schocks weiterreichende Folgen haben, als einzelne Beteiligte zunächst erwarten.
Hier liegt eine wichtige Unterscheidung zwischen Macht und Kontrolle.
Ein Unternehmen kann erhebliche Macht über seine Produkte besitzen, ohne sämtliche Folgen seiner Geschäftsentscheidungen kontrollieren zu können.
Ein Investor kann die Finanzierung beeinflussen, ohne die technische Entwicklung vollständig zu überblicken.
Und ein politischer Entscheidungsträger kann den Infrastrukturaufbau beschleunigen, ohne die wirtschaftlichen Kosten für sämtliche Beteiligten zuverlässig vorhersehen zu können.
Eine komplexe Industrie lässt sich nicht dadurch verstehen, dass man nur nach einem einzelnen Puppenspieler sucht.
Man muss die Abhängigkeiten untersuchen, die das Verhalten aller Beteiligten beeinflussen.
Und möglicherweise liegt gerade dort eine der größten Herausforderungen des gegenwärtigen KI-Booms.
Wir schaffen zunehmend Systeme, die wesentliche wirtschaftliche und gesellschaftliche Aufgaben übernehmen sollen.
Gleichzeitig wächst ihre Abhängigkeit von einer Investitionsarchitektur, deren langfristige Tragfähigkeit in wesentlichen Teilen noch bewiesen werden muss.
Je stärker Unternehmen, Verwaltungen und Menschen KI in ihren Alltag integrieren, desto wichtiger werden deshalb Fragen nach Verfügbarkeit, Finanzierung, Transparenz und gesellschaftlicher Kontrolle.
Nicht weil KI grundsätzlich gefährlich sein müsste.
Sondern weil eine immer wichtigere Infrastruktur umso verlässlicher funktionieren muss, je mehr Menschen sich auf sie verlassen.
Was der Börseneinbruch tatsächlich sichtbar gemacht hat
Vielleicht betrachten wir den 5. November bislang aus der falschen Richtung.
Wir fragen, warum die Aussicht auf strengere Regulierung die Börse erschüttern konnte.
Wir könnten ebenso fragen, warum manche Börsenbewertungen so empfindlich auf die Aussicht reagieren, dass Unternehmen zusätzliche Verantwortung für ihre Infrastrukturkosten übernehmen müssen.
Denn gesellschaftliche Verantwortung ist keine unvorhersehbare Naturkatastrophe.
Arbeitsrechte, Umweltstandards, Versorgungssicherheit und demokratische Genehmigungsverfahren gehören zu den grundlegenden Bedingungen einer modernen Wirtschaftsordnung.
Ein langfristig tragfähiges Geschäftsmodell sollte mit solchen Anforderungen kalkulieren können.
Natürlich verändern sie Kosten und Investitionsentscheidungen. Und selbstverständlich kann Regulierung auch überzogen, widersprüchlich oder wirtschaftlich kontraproduktiv sein.
Doch der Anspruch, zusätzliche gesellschaftliche Kosten nicht einfach anderen aufzubürden, ist zunächst keine besonders extreme Forderung.
Wenn die Neubewertung solcher Kosten die Börsenkurse erheblich belastet, sollte uns das weniger über die vermeintliche Unvernunft der Bevölkerung erzählen als über die Annahmen, auf denen bestimmte Investitionen beruhen.
Das Erschütternde ist deshalb nicht zwangsläufig der Kursverlust selbst.
Es ist die Frage, wie belastbar jene Gewinnerwartungen waren, die zuvor über Jahre immer höhere Bewertungen ermöglicht hatten.
Die KI-Revolution muss daran nicht scheitern.
Vielleicht wird sie durch realistischere Erwartungen, bessere Kostenverteilung und wirksame Regulierung sogar wirtschaftlich widerstandsfähiger.
Aber dazu müsste man zunächst anerkennen, dass technologische Leistungsfähigkeit allein noch keine Garantie für ein dauerhaft tragfähiges Geschäftsmodell ist.
Und genau hier erhält unser Marionettentheater eine neue Perspektive.
Das Publikum schaut nicht mehr ausschließlich auf die faszinierenden Figuren auf der Bühne.
Es beginnt, nach den Mechanismen hinter der Aufführung zu fragen.
Nach der Finanzierung.
Nach den Abhängigkeiten.
Nach den Kosten.
Und danach, wer am Ende die Rechnung bezahlt.
Vielleicht war der wichtigste Effekt der amerikanischen Wahlwoche deshalb nicht die Vernichtung von Börsenwerten, sondern die Erkenntnis, dass eine milliardenschwere Zukunftsindustrie weiterhin auf die Zustimmung jener Gesellschaft angewiesen ist, deren Zukunft sie gestalten möchte.
Die Menschen haben ihre Macht damit noch nicht vollständig zurückgewonnen.
Aber sie haben gezeigt, dass sie nicht zwangsläufig darauf beschränkt bleiben müssen, den Entscheidungen anderer zuzusehen.
Und genau das könnte langfristig bedeutender sein als die nächste Erholung des Nasdaq.
Während die Börse bebte, stand Europas Industrie still
Während amerikanische Technologieunternehmen am 5. November Billionen an Börsenwert verloren, gingen am selben Tag in Frankreich Hunderttausende Menschen auf die Straße.
Nach Angaben des französischen Innenministeriums beteiligten sich 575.000 Menschen an Demonstrationen und Protesten. Die Gewerkschaft CGT sprach sogar von rund 1,57 Millionen Beteiligten.
Sie verlangten höhere Löhne, mehr Kaufkraft, eine bessere Finanzierung öffentlicher Dienstleistungen und angemessene Bildungsbedingungen.
In Deutschland wiederum beteiligten sich nach Angaben der IG Metall innerhalb der ersten Novemberwoche mehr als 413.000 Beschäftigte der Metall- und Elektroindustrie an über 2.800 Warnstreik- und Protestaktionen.
Die Gewerkschaft forderte fünf Prozent mehr Entgelt, eine verbindlichere Sicherung von Arbeitsplätzen und Standorten sowie eine Gewinnbeteiligung für Beschäftigte wirtschaftlich erfolgreicher Unternehmen.
Das Arbeitgeberangebot sah dagegen acht Nullmonate, eine unter bestimmten Bedingungen streichbare Einmalzahlung und eine Entgelterhöhung um 1,3 Prozent erst ab Juli 2028 vor.
Man muss diese Zahlen nicht besonders lange betrachten, um den Kontrast zu erkennen.
Während an der Wall Street innerhalb weniger Stunden Billionen an Börsenwert verloren gehen, wird in europäischen Fabrikhallen darüber gestritten, welchen Anteil Beschäftigte an der wirtschaftlichen Wertschöpfung erhalten sollen.
Die einen sorgen sich um enttäuschte zukünftige Renditen.
Die anderen um ihre tatsächliche Kaufkraft.
Und selbstverständlich sprechen beide Seiten von wirtschaftlicher Vernunft.
Doch die Auseinandersetzungen reichen inzwischen weit über Frankreich und Deutschland hinaus.
Eine am 8. November veröffentlichte Auswertung von Al Jazeera auf Grundlage von Daten des Konfliktforschungsprojekts ACLED dokumentiert mehr als 1.700 Protest- und Unruheereignisse mit mindestens 100 Beteiligten in 31 europäischen Ländern zwischen dem 15. September und dem 30. Oktober 2026.
Frankreich bildete mit mehr als 1.200 erfassten Ereignissen den Schwerpunkt. In Spanien, Italien, Deutschland, Portugal und vielen weiteren Ländern demonstrierten Menschen gegen steigende Lebenshaltungskosten, unzureichend finanzierte Bildung, fehlenden Wohnraum, niedrige Löhne und den Abbau öffentlicher Leistungen.
Nicht jede Demonstration verlief friedlich. Nicht alle Proteste hatten dieselben Ziele, und keineswegs sämtliche Beteiligten lehnten die KI-Industrie ab.
Es handelt sich auch nicht um eine einheitliche europäische Bewegung, die gemeinsam mit amerikanischen Gemeinden gegen Rechenzentren kämpft.
Doch die Konflikte finden ebenso wenig in voneinander isolierten Wirtschaftsräumen statt.
Trumps Handelspolitik belastet europäische Unternehmen nachweislich. Seine KI-Strategie erhöht den politischen Wettbewerbsdruck, während der amerikanisch-iranische Konflikt und Putins Krieg gegen die Ukraine die internationalen Energie- und Sicherheitsbedingungen verändern.
Europäische Regierungen müssen gleichzeitig ihre Verteidigungsfähigkeit stärken, ihre Industrie modernisieren, technologisch wettbewerbsfähig bleiben und öffentliche Haushalte finanzieren.
Diese Herausforderungen sind nicht ausschließlich durch Trump entstanden.
Aber seine Entscheidungen haben mehrere davon verschärft oder ihre wirtschaftlichen Rahmenbedingungen verändert.
Und in genau diesem Spannungsfeld stehen Menschen, die zunehmend Rechenschaft darüber verlangen, wie politische und wirtschaftliche Prioritäten gesetzt werden.
In den Vereinigten Staaten entzündet sich die Auseinandersetzung an Stromnetzen, Wasserressourcen und Genehmigungen für Rechenzentren.
In Deutschland kämpfen Industriearbeiter um Lohnentwicklung, Beschäftigungssicherung und ihren Anteil an der Wertschöpfung.
In Frankreich, Spanien, Italien und zahlreichen weiteren europäischen Ländern verlangen junge Menschen, Beschäftigte und andere gesellschaftliche Gruppen bessere Lebensbedingungen und mehr Einfluss auf politische Entscheidungen.
Es wäre falsch, diese unterschiedlichen Konflikte einfach zu einer gemeinsamen Protestbewegung zu erklären.
Aber es wäre ebenso voreilig, ihre gemeinsamen Verteilungsfragen zu übersehen.
Privates Investitionskapital und öffentliche Bildungshaushalte sind keine beliebig austauschbaren Geldtöpfe. Dennoch entscheiden Staaten durch Steuern, Infrastrukturpolitik, öffentliche Ausgaben und gesetzliche Rahmenbedingungen mit darüber, wie Ressourcen verteilt werden und wer die Kosten wirtschaftlicher Entwicklungen trägt.
Vielleicht beobachten wir deshalb nicht nur eine Korrektur überzogener Technologieerwartungen.
Vielleicht erleben wir gleichzeitig eine gesellschaftliche Auseinandersetzung darüber, welchen Preis technologischer Fortschritt haben darf und wem seine wirtschaftlichen Vorteile zugutekommen sollen.
Während Investoren um den zukünftigen Wert künstlicher Intelligenz fürchten, verlangen Menschen auf beiden Seiten des Atlantiks, dass ihre eigene Arbeit, ihre Bildung und ihre Lebensbedingungen nicht zur vernachlässigten Restgröße dieser Zukunft werden.
Noch ist daraus keine einheitliche politische Bewegung entstanden.
Und nicht jeder gesellschaftliche Konflikt lässt sich auf die KI-Industrie zurückführen.
Doch die Frage nach dem Verhältnis von technologischer Entwicklung, wirtschaftlicher Macht und gesellschaftlichem Nutzen wird zunehmend dringlicher.
Vielleicht entscheidet sich die Zukunft künstlicher Intelligenz deshalb nicht allein daran, welche Maschinen wir bauen können.
Sondern auch daran, welche Gesellschaft wir bereit sind, dafür zu finanzieren.
Und genau dort wartet bereits die nächste unbequeme Frage.
Denn bevor wir darüber diskutieren, welche wirtschaftlichen Wunder künstliche Intelligenz eines Tages vollbringen könnte, sollten wir uns ansehen, welche realen Ressourcen diese vermeintlich virtuelle Revolution heute benötigt.
Dort stehen Kraftwerke, Umspannwerke, Stromleitungen und Kühlsysteme.
Dort konkurrieren Unternehmen um Netzkapazitäten, Energie und Kapital.
Und dort beginnt eine Rechnung, die sich weder durch steigende Aktienkurse noch durch besonders überzeugende Investorenpräsentationen bezahlen lässt.
Die Cloud mag virtuell erscheinen. Ihre Stromrechnung ist es nicht.
Fortsetzung — Akt II: Der Strom kommt nicht aus der Cloud.
Quellen und weiterführende Informationen
Finanzmärkte und politische Entscheidungen
Ballotpedia, 6. November 2026: Ergebnisse der 41 kommunalen Rechenzentrumsabstimmungen
State Street, 6. November 2026: Midterms add to an AI correction already underway
Texas Tribune, 4. November 2026: Gina Hinojosa und die Zukunft der Rechenzentren
KI-Investitionen und geopolitische Wirtschaftslage
Bank für Internationalen Zahlungsausgleich, 1. Oktober 2026: Circular relationships among AI firms
Internationaler Währungsfonds, Juli 2026: Global Economy in Crosscurrents of War and Technology
Internationale Energieagentur: Powering Artificial Intelligence
Internationale Energieagentur: Global Gas Security Review 2026
Europäische Zentralbank, 29. Oktober 2026: Monetary policy decisions
Arbeitskämpfe und europäische Protestbewegungen
IG Metall, 6. November 2026: 413.000 Beschäftigte bei mehr als 2.800 Protestaktionen
Le Monde, 5. November 2026: Französische Proteste und Teilnehmerzahlen
Al Jazeera, 8. November 2026: Mapping how France’s protest wave spread across Europe
Bundeszentrale für politische Bildung, 5. November 2026: „Gen Z regelt“ – Bundesweite Proteste
Transparenz: Dieser journalistische Essay wurde unter Einsatz generativer KI recherchiert, strukturiert und redaktionell ausgearbeitet. Die Auswahl der Fragestellungen, die analytischen Schlussfolgerungen und die publizistische Verantwortung liegen bei der veröffentlichenden Person.
Bitte kommentiere mit nur exakt einem Zeichen, wenn du meinen Artikel komplett gelesen hast.