

Wir haben eine Weltwirtschaftskrisenlawine! Wir haben keinen Börsenschock, vor dem alle Angst haben
Wenn über eine Kapitalrente gesprochen wird, klingt das zunächst plausibel: Die Altersvorsorge wird um eine kapitalgedeckte Säule ergänzt, weltweit gestreut investiert und soll langfristig Rendite erwirtschaften. Deutschland würde damit sein Rentensystem breiter aufstellen.
Doch genau jetzt stellt sich eine andere Frage: Gegen welches wirtschaftliche Umfeld wird dieses Modell eigentlich gerechnet?
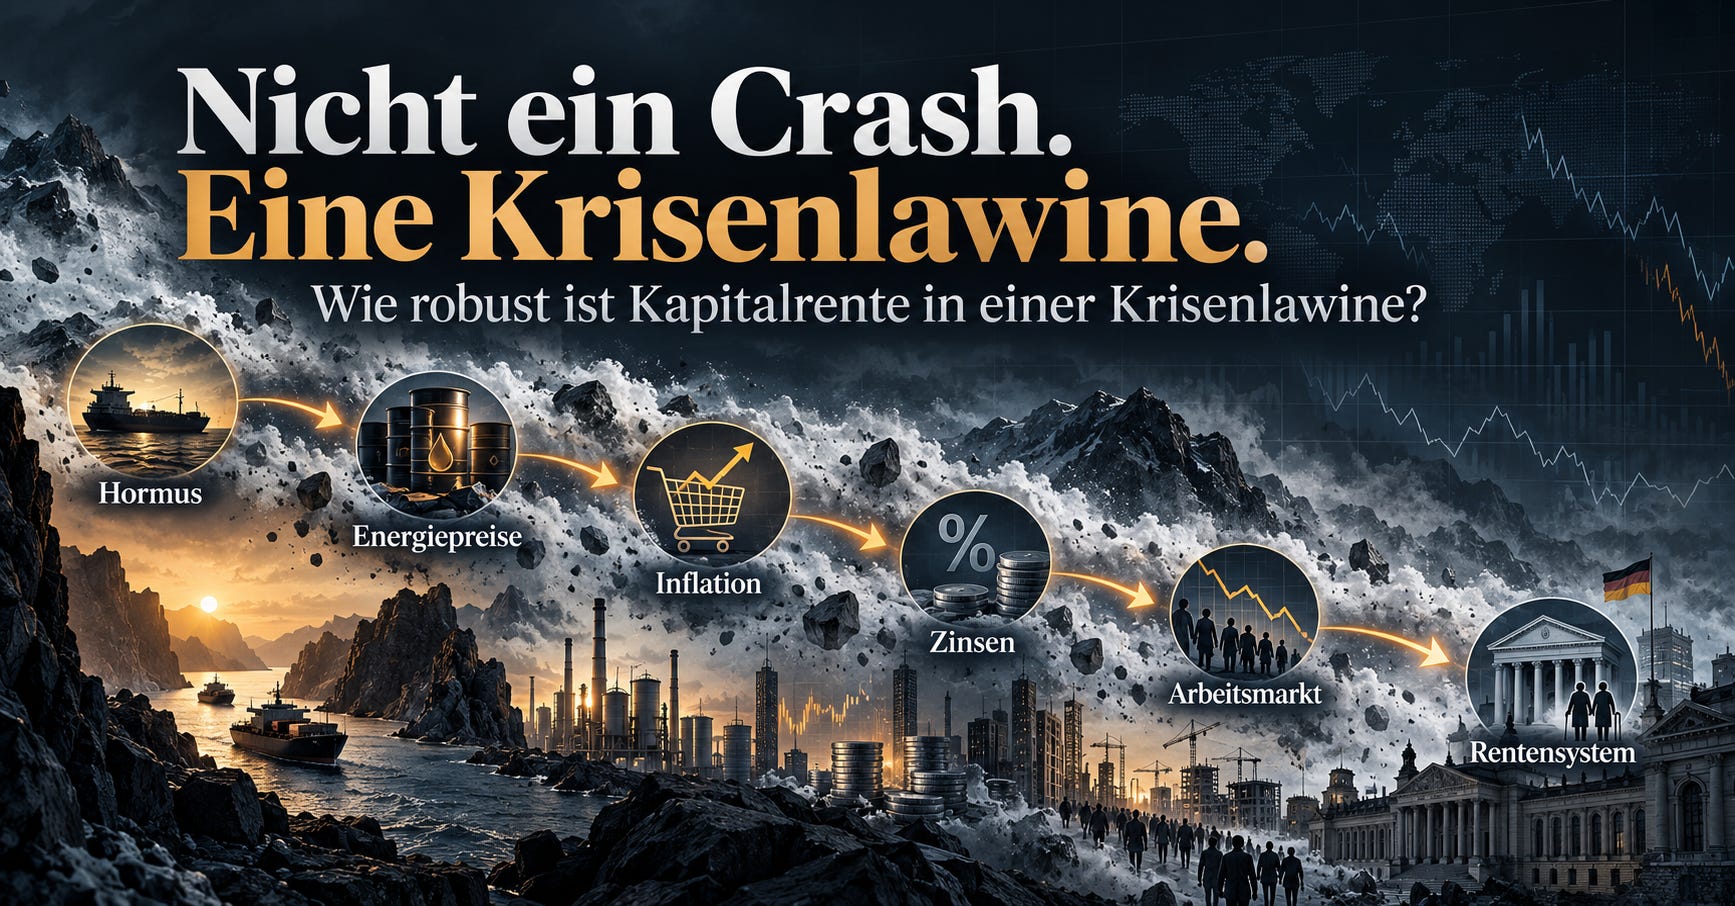
Ich sehe nicht das klassische Szenario eines einzelnen Crashs wie 1929, nach dem die Kurse abstürzen und sich die Wirtschaft irgendwann wieder erholt. Wir erleben vielmehr aufeinanderfolgende und sich teilweise verstärkende Belastungen: Pandemie-Folgen, Krieg in Europa, Handelskonflikte, Zölle, hohe Staatsverschuldung, teure Energie – und nun die Eskalation im Nahen Osten mit Risiken für Hormus, Transportwege und globale Lieferketten.
Die OECD nennt ihren aktuellen Wirtschaftsausblick bezeichnenderweise „Weathering Successive Shocks“.
Das Entscheidende daran ist die Zeit.
Ein Energieschock wirkt nicht am selben Tag vollständig an der Supermarktkasse. Höhere Öl- und Gaspreise laufen über Transport, Raffinerien, Produktion, Unternehmensmargen, Löhne, Konsum, Investitionen und schließlich Beschäftigung und Staatseinnahmen durch die Wirtschaft. Während der nächste Schock bereits beginnt, ist der vorherige womöglich noch gar nicht vollständig angekommen.
Das ist keine einzelne Krise. Es ist eine Kette chronodynamischer Effekte.
Und genau in dieser Phase soll zusätzlich eine gesetzliche Kapitalrente aufgebaut werden. Die Rentenkommission schlägt einen zusätzlichen Beitrag von insgesamt zwei Prozent des Bruttolohns vor, je zur Hälfte von Beschäftigten und Arbeitgebern getragen. Die zusätzliche Belastung entsteht also jetzt; die relevante Rentenwirkung dagegen erst über viele Jahre.
Eine Kapitalrente kann langfristig durchaus Risiken diversifizieren. Aber Kapitalmärkte stehen nicht außerhalb der Realwirtschaft.
Wenn Energie länger teuer bleibt, Inflation Kaufkraft kostet, Zinsen hoch bleiben, Unternehmensgewinne unter Druck geraten und Staaten gleichzeitig mehr für Sicherheit, Energie und soziale Stabilisierung ausgeben müssen, treffen dieselben Belastungen sowohl die umlagefinanzierte als auch die kapitalgedeckte Säule – nur über unterschiedliche Übertragungswege.
Darum interessiert mich weniger, welche Durchschnittsrendite ein Fonds über 30 Jahre theoretisch erzielen könnte.
Mich interessiert die Systemfrage:
Wie robust ist eine neue kapitalgedeckte Rentensäule, wenn wir sie nicht am Beginn eines langen ruhigen Wirtschaftszyklus aufbauen, sondern mitten in einer Krisenlawine, deren nächste Welle wir noch gar nicht kennen?
Genau diese Stresstests gehören in die Debatte, bevor aus einer schönen Durchschnittsrendite politische Planungssicherheit wird.